
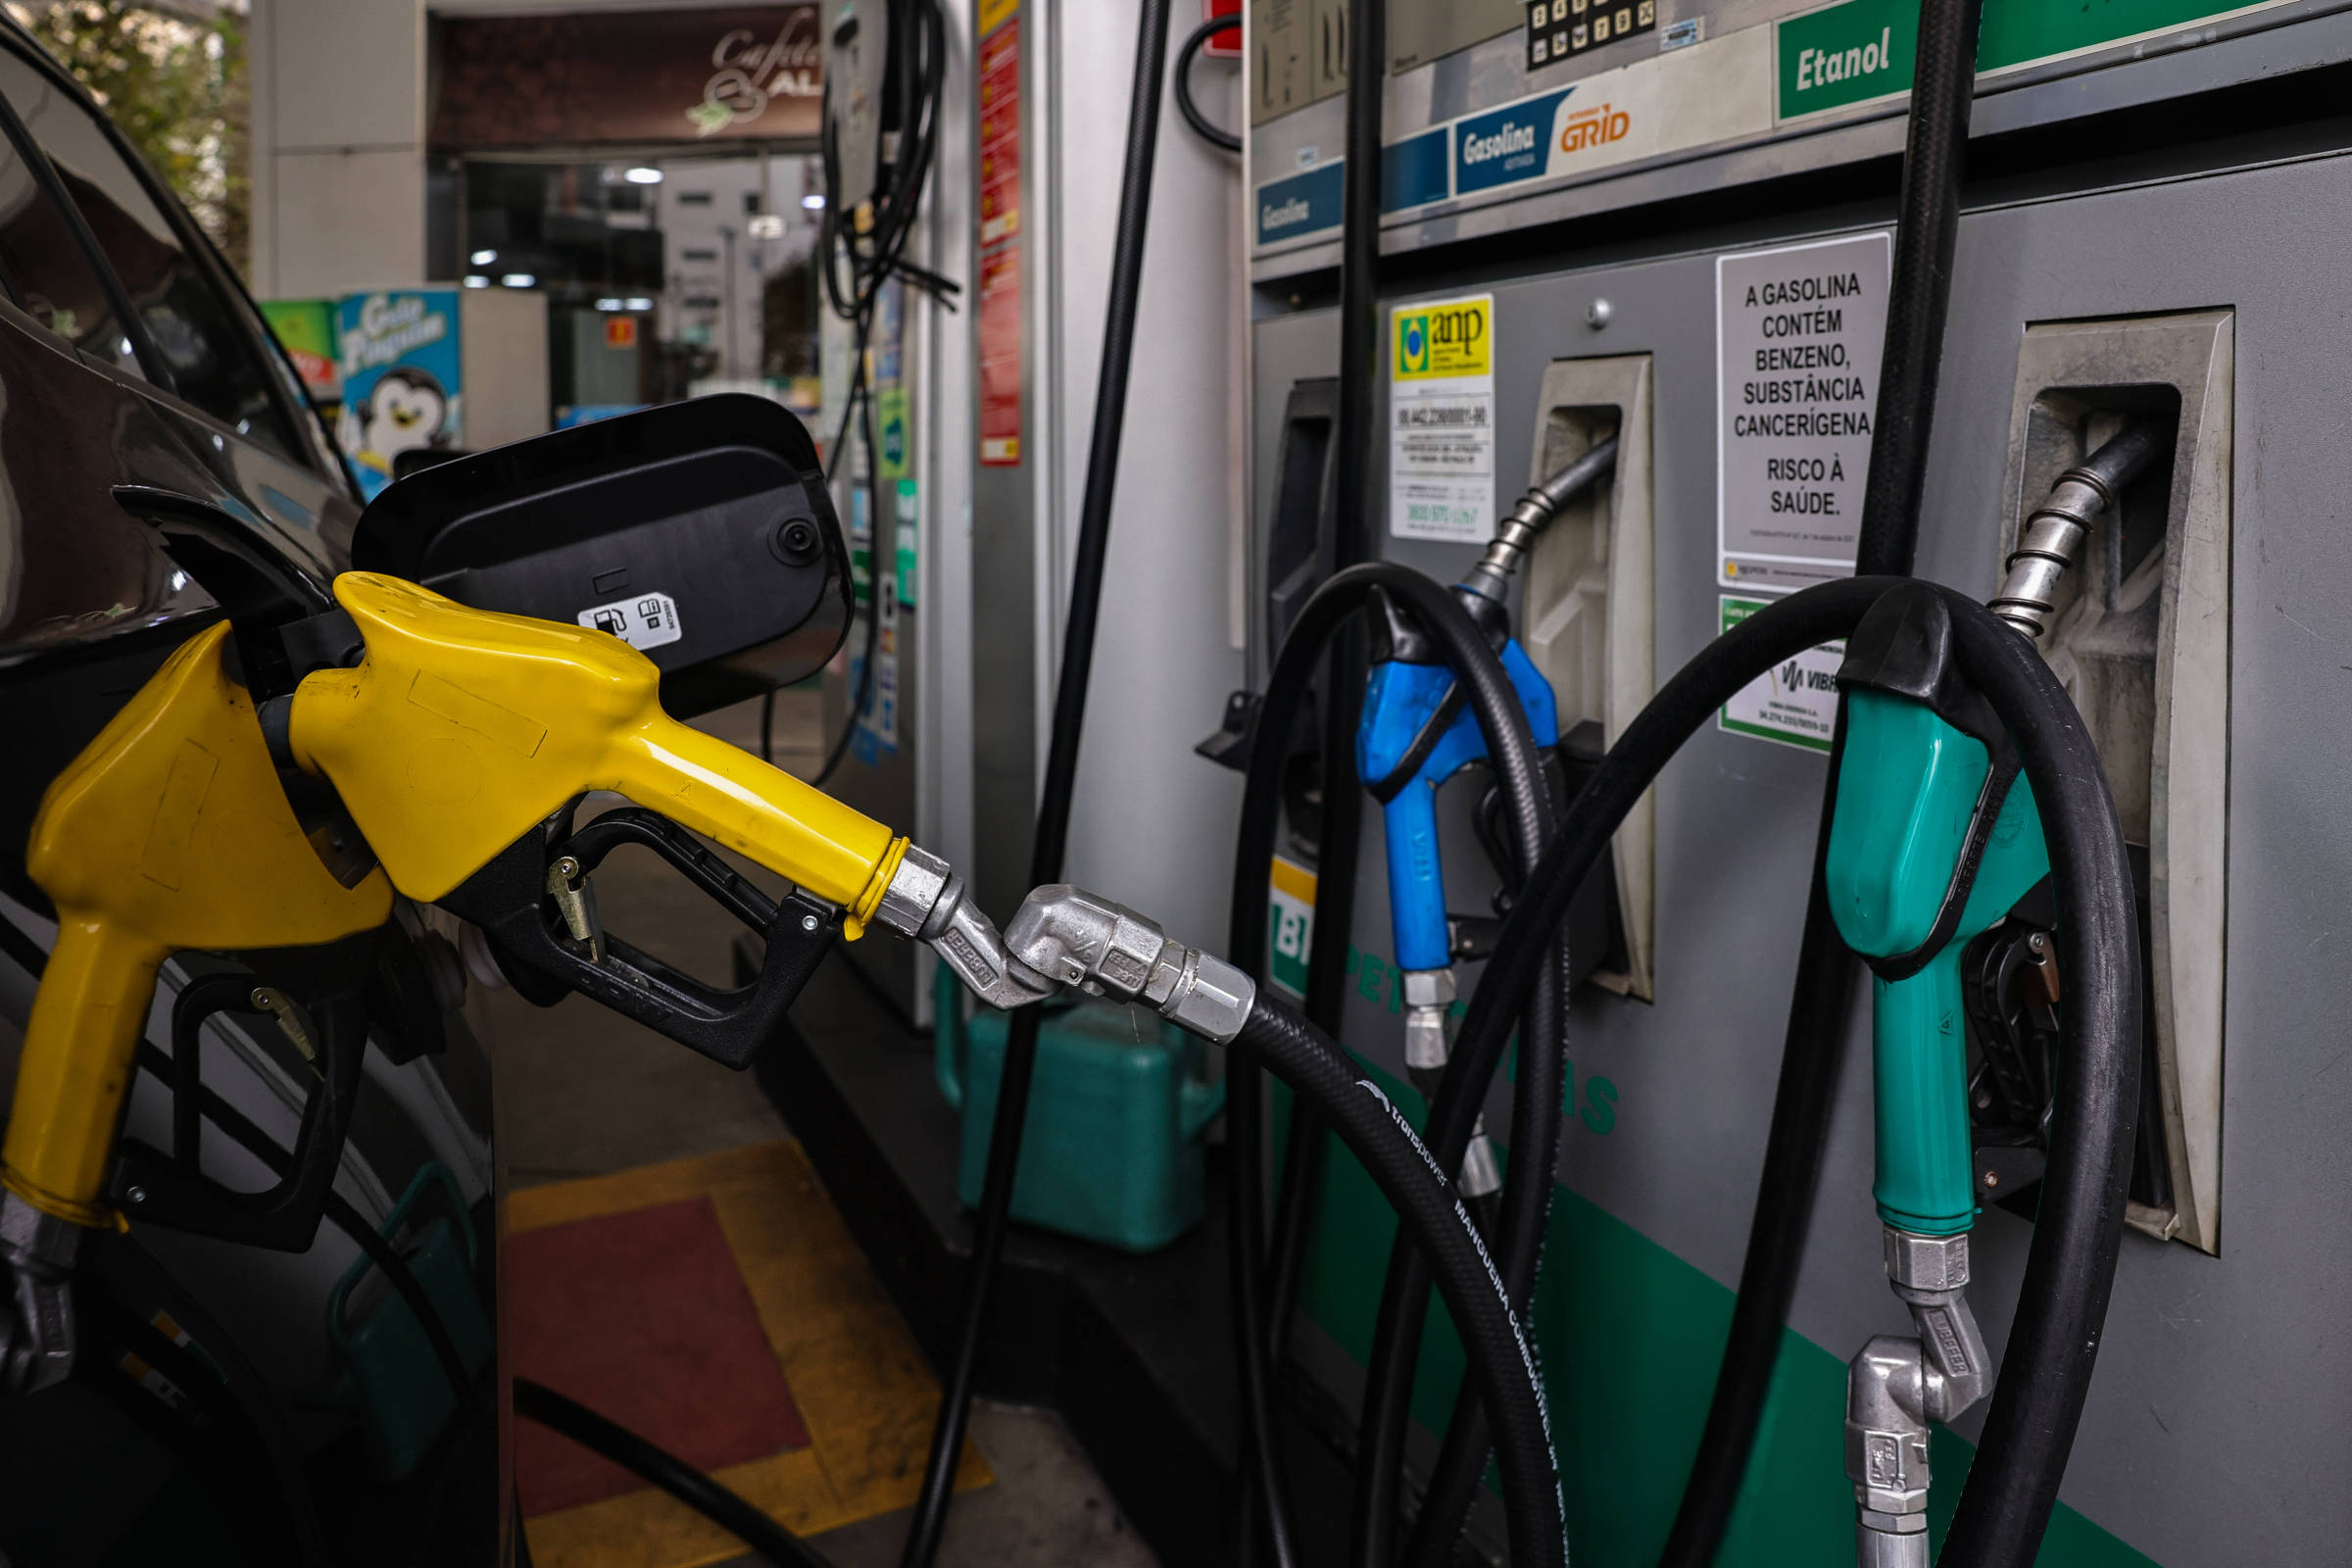
O Ministério da Fazenda publicou portaria que estabelece a metodologia para calcular o valor de referência que será usado na definição das alíquotas de IBS e CBS sobre combustíveis na reforma tributária. A norma não fixa o valor por litro, mas define a metodologia de cálculo.
Os combustíveis têm um regime específico na reforma tributária, em que os dois tributos são calculados sobre a quantidade comercializada. O valor de referência funciona como parâmetro para evitar que, na transição para o novo sistema, a tributação dos combustíveis fique acima da carga tributária que hoje incide sobre esses produtos.
Metodologia divide carga em direta e indireta
Para chegar à referência, a portaria separa a carga tributária em duas partes: direta e indireta. No caso da CBS, a carga direta corresponde ao que hoje é recolhido de PIS/Pasep, PIS/Pasep-Importação, Cofins e Cofins-Importação na produção, importação e comercialização dos combustíveis.
A carga indireta considera esses tributos, além do IPI e do IOF sobre seguros, quando recaem sobre insumos, serviços e bens de capital utilizados na cadeia de produção, importação e comercialização e não são recuperados como crédito. Para o IBS, a carga direta considera o ICMS.
A portaria define a chamada “carga tributária por unidade de medida” como “o quociente entre a carga tributária, direta ou indireta, e a quantidade do combustível” no período correspondente.
Períodos de referência e correção
Para a CBS, o período de referência é de julho de 2025 a junho de 2026, com valores corrigidos pelo IPCA até julho de 2026 e atualizado para preços de 2027 pela meta de inflação de 3%.
A carga indireta da CBS seguirá outra conta: o montante apurado para 2025 será dividido pelo volume do combustível consumido no país naquele ano, para chegar a um valor por unidade de medida.
Esse resultado também será corrigido pelo IPCA e atualizado para os preços de 2027. Com essas duas parcelas será formada a carga tributária de referência. A regra para 2027 é que a alíquota da CBS para cada combustível não ultrapasse a soma dessas duas cargas.
Limites para o IBS a partir de 2029
No caso do IBS, para 2029, a alíquota poderá corresponder a até 10% da soma das cargas tributárias direta e indireta de referência. Em 2030, o limite sobe para 20%; em 2031, para 30%; e, em 2032, para 40%. A partir de 2033, o limite passa a ser de 100%.
Outro elemento importante da metodologia é o PMPF (Preço Médio Ponderado a Consumidor Final), apurado por estado e posteriormente consolidado em âmbito nacional. A portaria entra em vigor na data de sua publicação.
Com informações da Folha de S.Paulo